
Najczęstsze pytania
Zebraliśmy odpowiedzi na pytania, które kupujący zadają nam najczęściej — od rezerwacji, przez notariusza i kredyt, po odbiór domu. Nie ma tu Twojego pytania? Zadzwoń: 501 800 104 albo napisz przez formularz kontaktowy.
Zakup krok po kroku
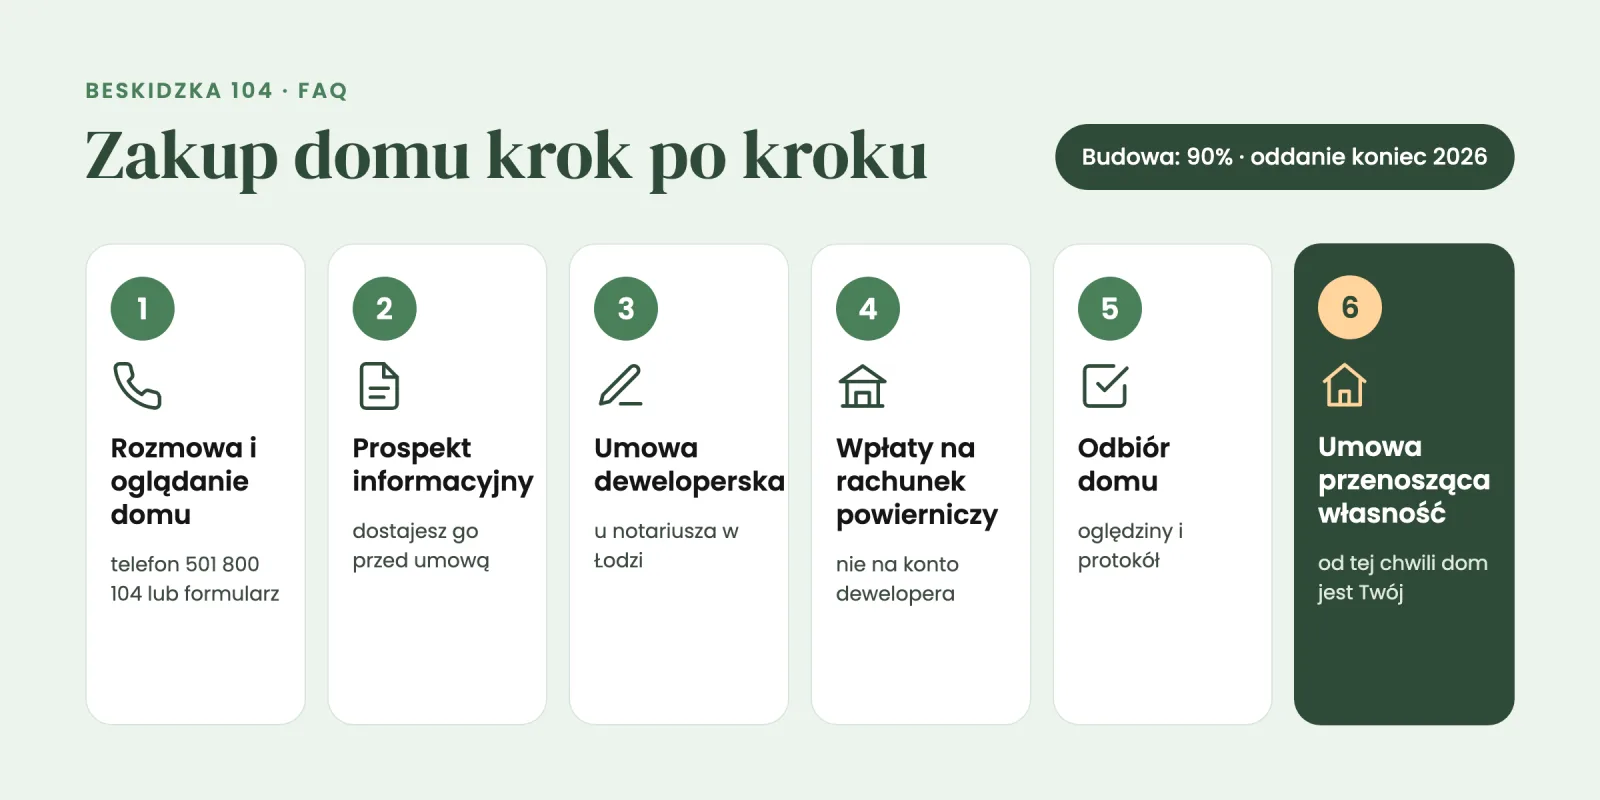
Jak wygląda zakup domu na Beskidzkiej 104?
- Rozmowa i oglądanie domu — umawiasz się telefonicznie (+48 501 800 104) lub przez formularz.
- Prospekt informacyjny — dostajesz go przed podpisaniem umowy; to obowiązek z ustawy deweloperskiej.
- Umowa deweloperska u notariusza — w Kancelarii Notarialnej Piotra Ciepłego w Łodzi.
- Wpłata na rachunek powierniczy — nie na konto dewelopera, tylko na otwarty mieszkaniowy rachunek powierniczy w Warmińsko-Mazurskim Banku Spółdzielczym.
- Odbiór domu — oglądasz dom z przedstawicielem dewelopera i spisujecie protokół.
- Umowa przenosząca własność — u tego samego notariusza; od tej chwili dom jest Twój.
Budowa jest zaawansowana w 90% — został ostatni etap. Oddanie domów planujemy na koniec 2026 r.
Czy mogę zarezerwować dom?
Tak, jeśli potrzebujesz czasu — na przykład czekasz na decyzję kredytową albo sprzedajesz swoje mieszkanie. Podpisujemy wtedy umowę rezerwacyjną z opłatą rezerwacyjną — ustawa ogranicza ją do 1% ceny domu. Gdy podpiszesz umowę deweloperską, opłata zostaje zaliczona na poczet ceny, a deweloper przelewa ją na Twój rachunek powierniczy.
Jeśli nie potrzebujesz rezerwacji, od razu podpisujemy umowę deweloperską.
Bezpieczeństwo pieniędzy
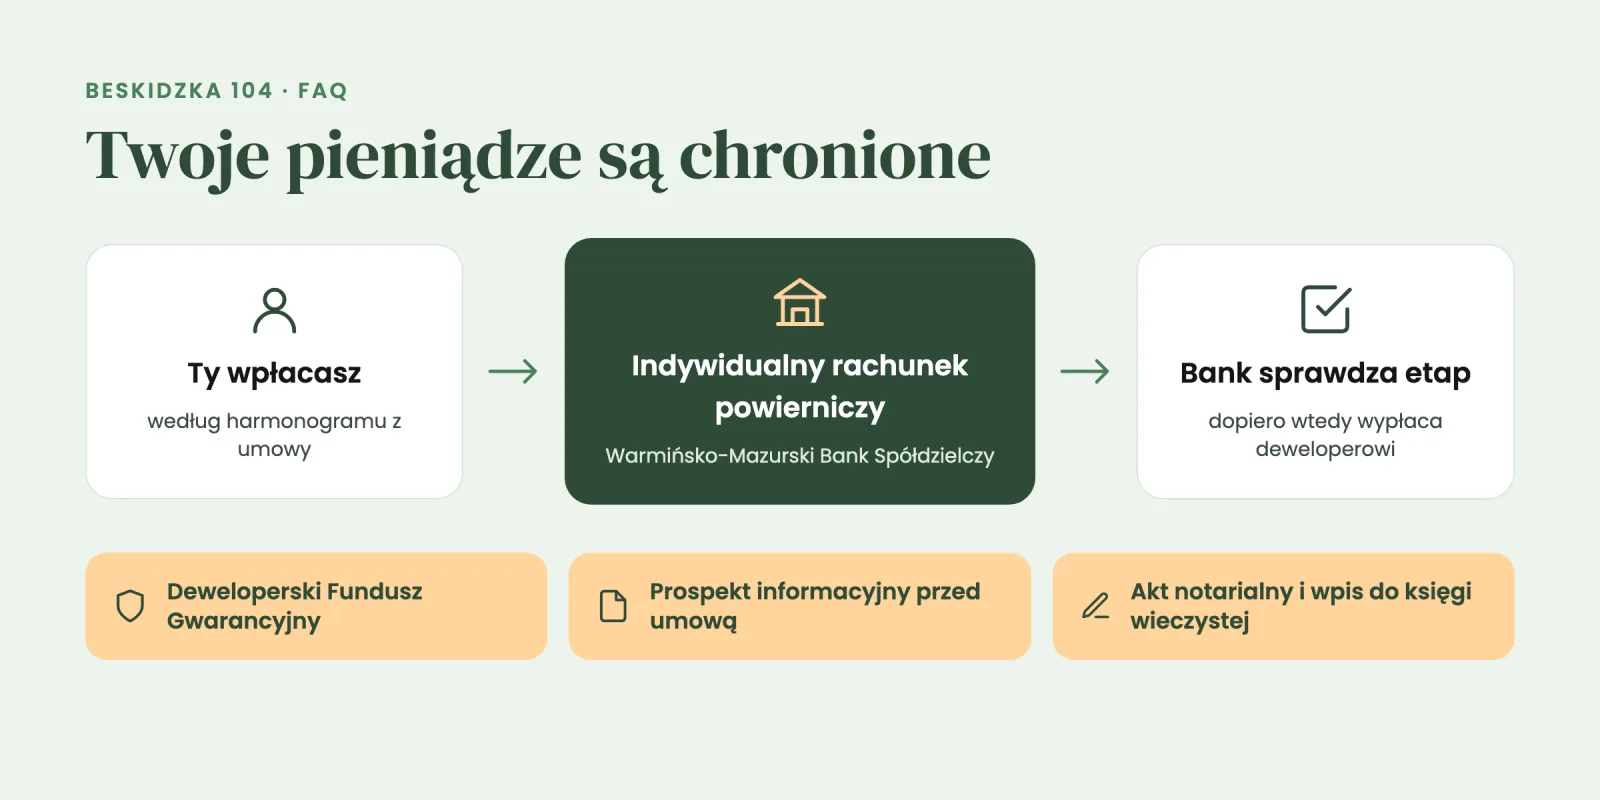
Jak ustawa deweloperska chroni moje pieniądze?
- Rachunek powierniczy. Wpłacasz na otwarty mieszkaniowy rachunek powierniczy w Warmińsko-Mazurskim Banku Spółdzielczym. Bank wypłaca deweloperowi pieniądze dopiero po zakończeniu kolejnych etapów budowy i po sprawdzeniu tego.
- Deweloperski Fundusz Gwarancyjny. Od każdej wpłaty odprowadzana jest składka do funduszu, który chroni wpłaty nabywców, gdyby deweloper albo bank upadli.
- Prospekt informacyjny dostajesz przed umową — jest też na stronie w zakładce Dokumenty.
- Umowa w formie aktu notarialnego i wpis Twojego roszczenia do księgi wieczystej.
Na czyje konto wpłacam pieniądze?
Każdy kupujący dostaje własny, indywidualny numer konta do wpłat na rachunek powierniczy w Warmińsko-Mazurskim Banku Spółdzielczym — Twoje wpłaty nie mieszają się z wpłatami innych klientów i nigdy nie trafiają bezpośrednio na konto dewelopera. Numer jest w umowie deweloperskiej.
Jak rozłożone są wpłaty?
Harmonogram wpłat jest częścią umowy deweloperskiej. Ponieważ budowa jest zaawansowana w 90%, pozostał ostatni etap — dlatego wpłat jest mniej niż na początku budowy.
U notariusza
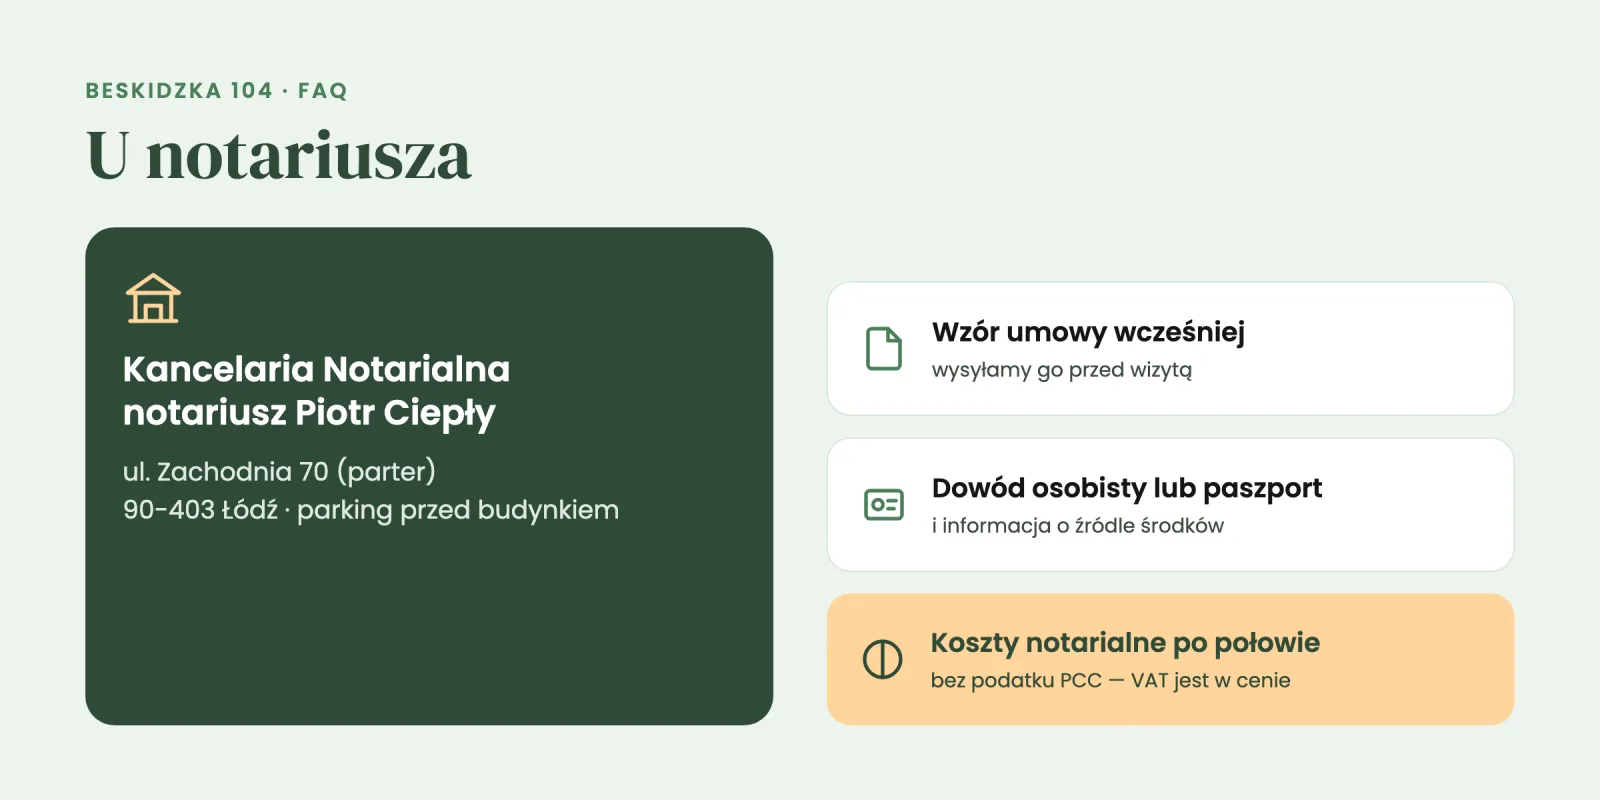
Kto jest notariuszem?
Umowy podpisujemy w Kancelarii Notarialnej notariusza Piotra Ciepłego w Łodzi, ul. Zachodnia 70 (parter), 90-403 Łódź. Przed budynkiem jest miejski parking. Wzór umowy wysyłamy Ci przed wizytą u notariusza, żebyś mógł spokojnie go przeczytać i zadać pytania.
Co zabrać do notariusza?
- dowód osobisty lub paszport,
- przy zakupie z małżonkiem — oboje małżonkowie albo zgoda współmałżonka (patrz niżej),
- przy kredycie — dokumenty, o które prosi bank (zwykle umowę kredytową).
Zgodnie z ustawą o przeciwdziałaniu praniu pieniędzy poprosimy też o informację o źródle środków na zakup.
Ile kosztuje notariusz i kto płaci?
Koszty notarialne dzielimy z Tobą po połowie. Wynegocjowaliśmy z kancelarią bardzo dobre stawki — dokładną kwotę podamy przy rozmowie o konkretnym domu. Przy zakupie od dewelopera nie ma podatku PCC — VAT jest już w cenie domu.
Kredyt i gotówka
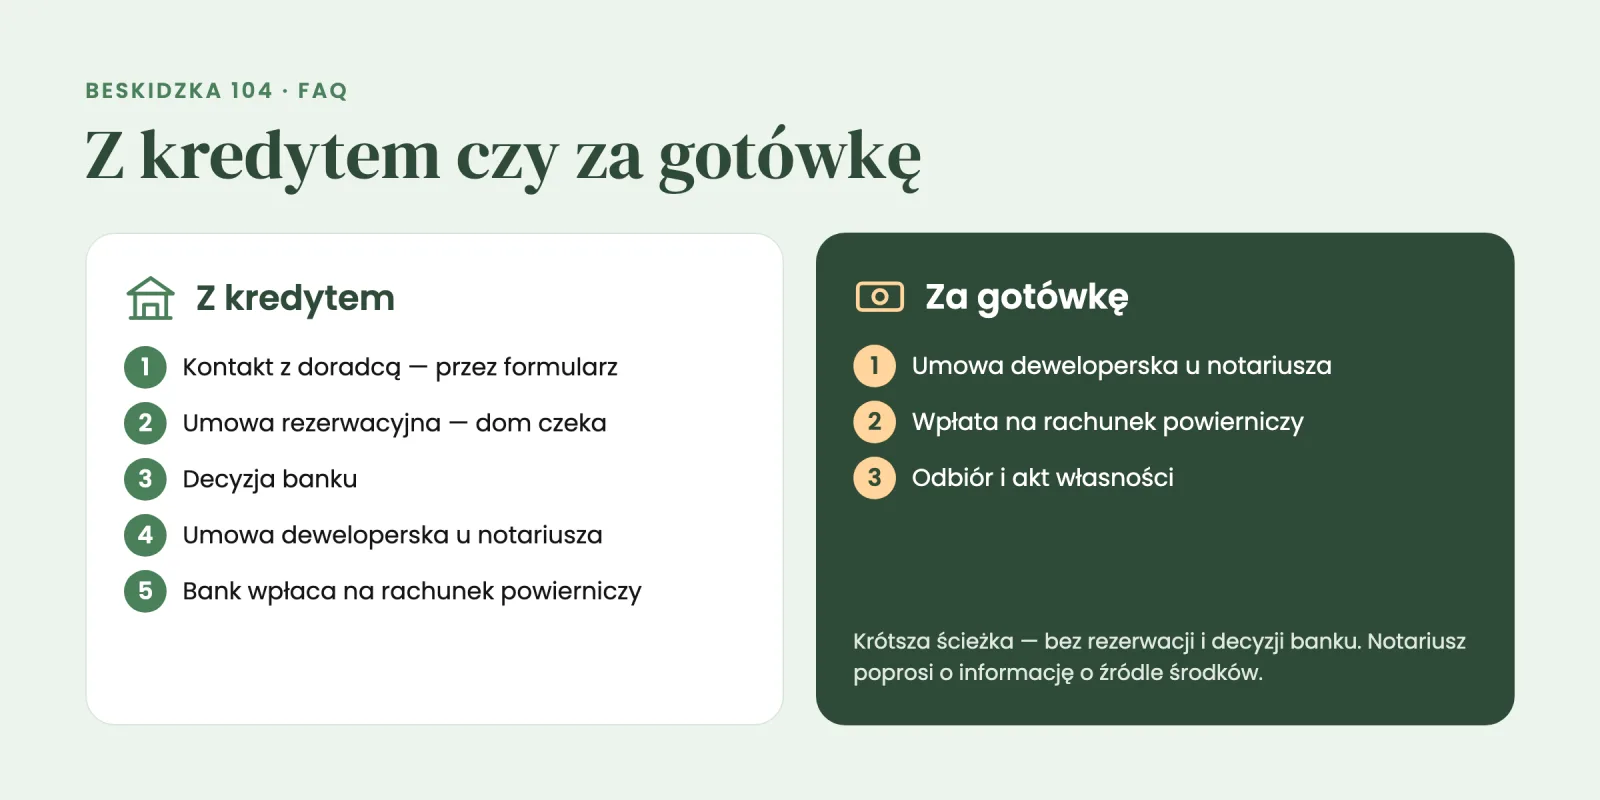
Kupuję z kredytem — jak to wygląda?
- Wypełnij formularz kontaktowy i zaznacz, że potrzebujesz kredytowania — skontaktujemy Cię z doradcą kredytowym, który porówna oferty banków.
- Podpisujemy umowę rezerwacyjną, żeby dom czekał na decyzję banku.
- Bank dostaje od nas dokumenty: prospekt informacyjny, projekt umowy, zaświadczenie z banku prowadzącego rachunek powierniczy.
- Po decyzji kredytowej podpisujemy umowę deweloperską, a bank wpłaca pieniądze na rachunek powierniczy.
- Do czasu wpisu hipoteki bank może doliczyć ubezpieczenie pomostowe.
Kupuję za gotówkę — co się zmienia?
Ścieżka jest krótsza: bez rezerwacji i decyzji banku. Podpisujesz umowę deweloperską i wpłacasz pieniądze na rachunek powierniczy według harmonogramu. Notariusz i deweloper poproszą o informację o źródle środków (ustawa o przeciwdziałaniu praniu pieniędzy).
Zakup z małżonkiem
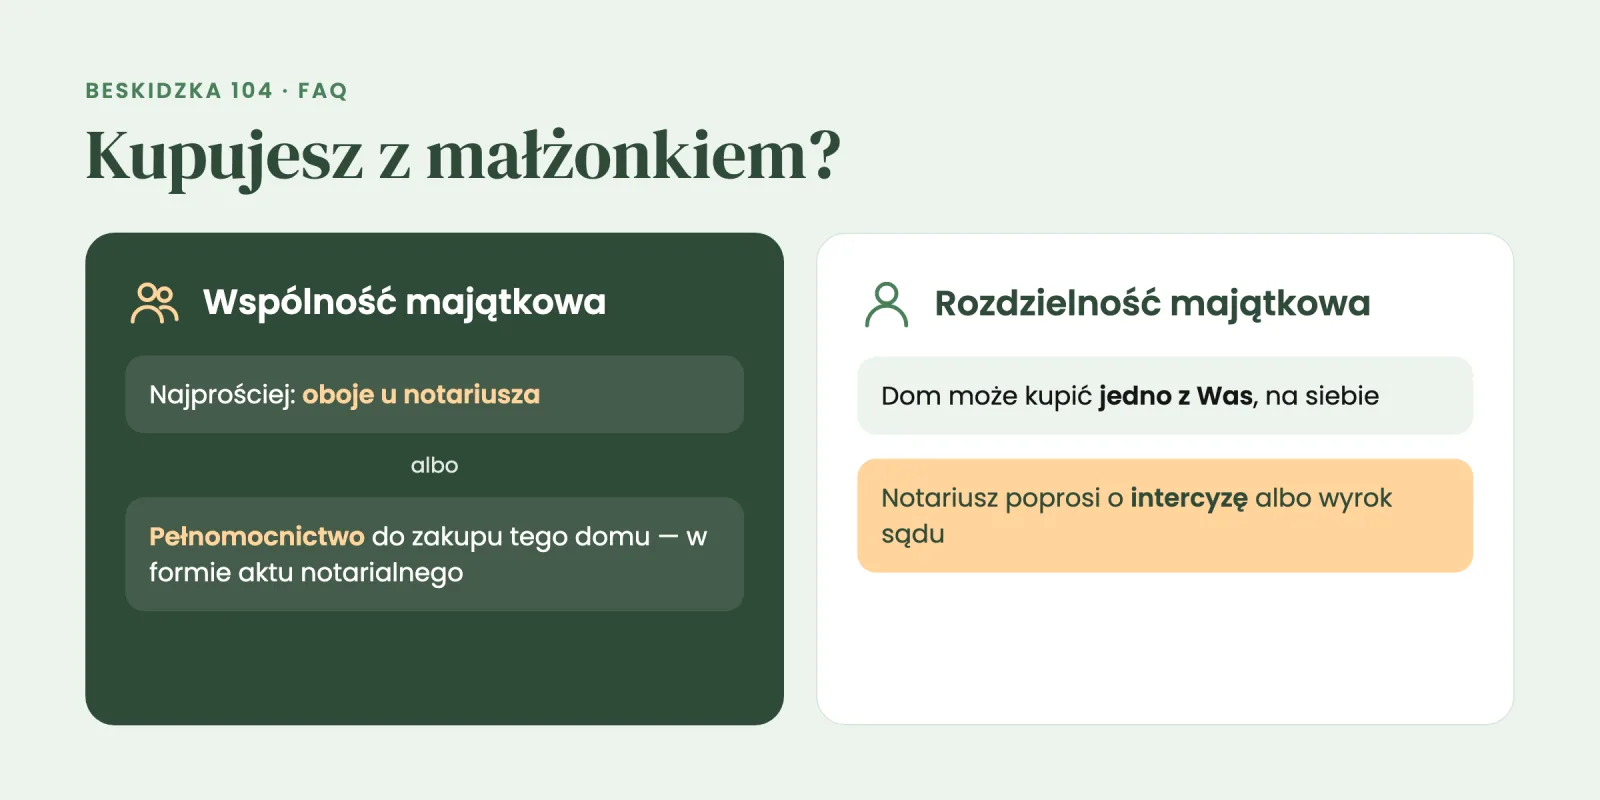
Mam wspólność majątkową — czy żona/mąż musi przyjść do notariusza?
Do kupna domu do majątku wspólnego potrzebny jest udział obojga małżonków. Najprościej, gdy oboje przychodzicie do notariusza. Jeśli jedno z Was nie może, udziela drugiemu pełnomocnictwa do zakupu tego konkretnego domu — w formie aktu notarialnego, u dowolnego notariusza.
Mamy rozdzielność majątkową.
Dom może kupić jedno z Was na siebie. Notariusz poprosi o umowę o rozdzielności (intercyzę) albo wyrok sądu.
Odbiór domu
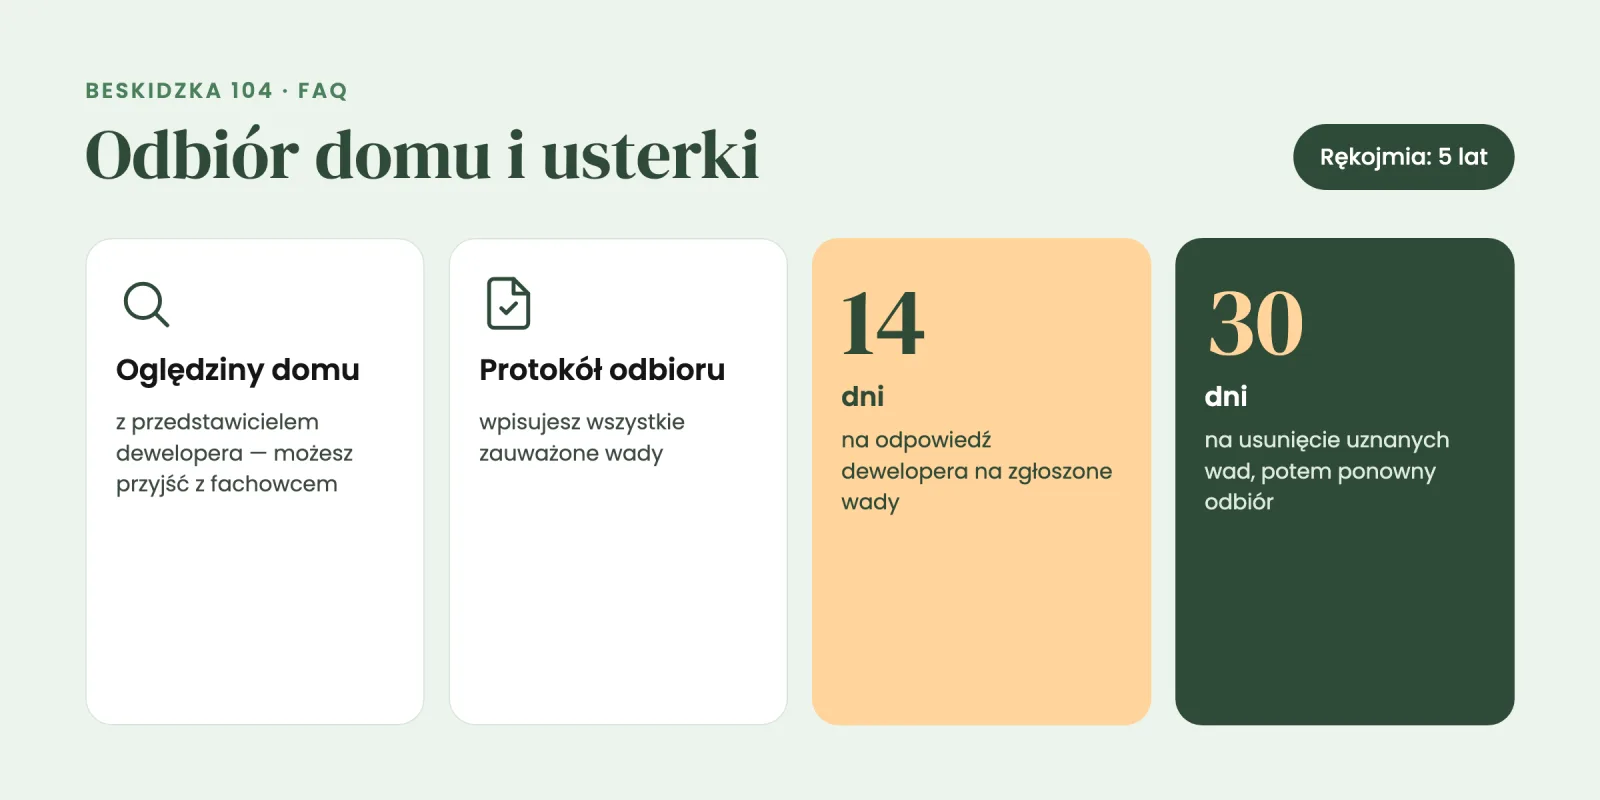
Jak wygląda odbiór?
Oglądasz dom razem z przedstawicielem dewelopera i spisujecie protokół odbioru, w którym wpisujesz wszystkie zauważone wady. Możesz przyjść z fachowcem, który zrobi odbiór techniczny.
Co, jeśli są usterki?
Deweloper ma 14 dni na odpowiedź na wady wpisane do protokołu, a uznane wady usuwa w ciągu 30 dni. Po ich usunięciu jest ponowny odbiór. Przez 5 lat od wydania domu obowiązuje rękojmia.
O domu
Czym jest ogrzewany dom?
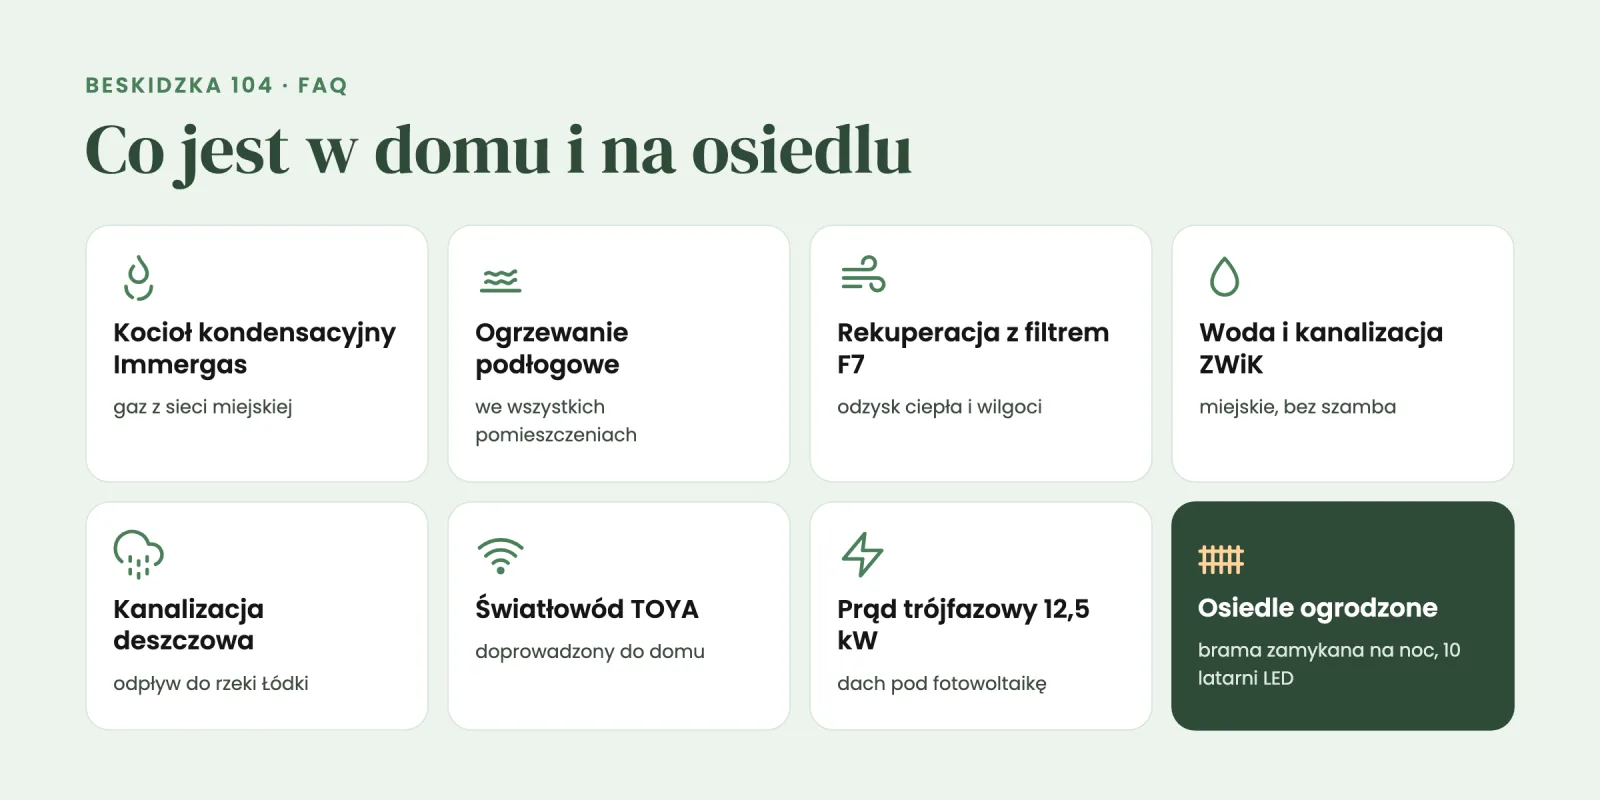
Gazowym kotłem kondensacyjnym Immergas, z gazu z sieci miejskiej. Ciepło rozprowadza ogrzewanie podłogowe, a rekuperacja z filtrem F7 dostarcza świeże powietrze i odzyskuje ciepło. Gaz sprzedaje domyślnie myOrlen (dawniej PGNiG Obrót Detaliczny) — możesz wybrać innego sprzedawcę.
Jakie media są w domu?
- Gaz z sieci miejskiej — do kotła kondensacyjnego.
- Woda z wodociągu miejskiego — z łódzkiego ZWiK (Zakład Wodociągów i Kanalizacji).
- Kanalizacja miejska — również ZWiK; bez szamba i przydomowej oczyszczalni, bez wywożenia nieczystości.
- Kanalizacja deszczowa — woda z dachów i utwardzonych powierzchni odpływa kanalizacją do rzeki Łódki, na podstawie pozwolenia wodnoprawnego. W domach jednorodzinnych to rzadkość; ogród nie zamienia się w kałużę po ulewie.
- Internet światłowodowy TOYA.
- Prąd: przyłącze trójfazowe 12,5 kW, dach przygotowany pod fotowoltaikę — zmieści się instalacja około 10 kW (dokładnie zależy od wielkości i rodzaju paneli). Paneli nie ma w cenie domu.
W jakim standardzie są domy?
W standardzie deweloperskim. W skrócie:
- Konstrukcja: ławy fundamentowe; ściany zewnętrzne w budynkach 4, 5 i 6 z bloczków perlitowych 35 cm (system 3e), w budynkach 1, 2, 3, 7 i 8 z bloczków silikatowych 18 cm + 15 cm styropianu, z tynkiem na siatce. Ściana między domami w budynku jest podwójna, z dylatacją i wełną mineralną.
- Dach: dwuspadowy (25°), konstrukcja drewniana, blacha na rąbek w kolorze antracytowym; rynny podłączone do kanalizacji deszczowej.
- Układ: parter — hol z kotłem i rekuperatorem, salon z aneksem kuchennym i jadalnią, WC, schody; piętro — 3 pokoje i łazienka; nad nimi poddasze nieużytkowe na lekkie rzeczy.
- Stropy i schody: strop z płyt kanałowych, schody żelbetowe o szerokości 100 cm.
- Okna: PCV Gealan S9000, trzyszybowe, białe w środku i ciemnoszare na zewnątrz; w salonie okno przesuwne typu HS. Drzwi wejściowe przeszklone, ciemnoszare, z naświetlem.
- Wnętrze: tynki gipsowe (w łazienkach zacierane na ostro), gotowe do przygotowania pod malowanie; sufity bez tynku — do własnego wykończenia; wylewki betonowe na styropianie. Bez drzwi wewnętrznych.
- Ogrzewanie: kocioł kondensacyjny dwufunkcyjny (gaz), ogrzewanie podłogowe we wszystkich pomieszczeniach.
- Wentylacja: rekuperator FLEXIT S3 (Norwegia) z wymiennikiem obrotowym — odzysk do 85% ciepła i odzysk wilgoci zimą; projektowa wydajność wentylacji domu ok. 200 m³/h (urządzenie ma zapas do 340 m³/h); sterowanie z telefonu; kanały antybakteryjne i wyciszone.
- Woda i kanalizacja: doprowadzone do miejsc montażu urządzeń sanitarnych.
- Elektryka: instalacja 400 V gotowa pod płytę elektryczną, wypusty oświetleniowe, gniazda i włączniki bez osprzętu, przewody na poddaszu pod fotowoltaikę, światłowód TOYA doprowadzony do rozdzielni.
- Na zewnątrz: ogródek ukształtowany, bez zieleni, oddzielony siatką i murkami oporowymi, z ogrodzeniem systemowym; podjazdy i dojścia z kostki brukowej; skrzynka na listy przy wejściu. Taras do samodzielnego wykonania.
Pełny dokument „Zakres i standard prac wykończeniowych” (08.01.2024) przekażemy na życzenie.
Czy ogród jest ogrodzony?
Tak, każdy ogród będzie ogrodzony.
Czy osiedle jest zamknięte?
Tak. Cała działka osiedla jest ogrodzona, a wjazd prowadzi przez automatyczną bramę, która na noc zamyka się sama. Na osiedlu jest też wspólna przestrzeń, którą mieszkańcy zagospodarują po swojemu — na przykład na miejsce do spotkań albo zabawy dla dzieci.
Teren osiedla oświetla 10 latarni LED. Na śmieci jest jedno wspólne miejsce — pergola z pojemnikami do segregacji — więc pojemniki nie stoją przed domami.
Ile kosztuje wywóz śmieci?
Opłatę ustala miasto. W Łodzi w domach jednorodzinnych to 36,60 zł miesięcznie od osoby przy segregacji odpadów (stawka obowiązująca w 2026 r., uchwała Rady Miejskiej z 4 czerwca 2025 r.).
Czy pomożecie z kredytem?
Tak. Zaznacz w formularzu kontaktowym, że potrzebujesz kredytowania — skontaktujemy Cię z doradcą kredytowym, który pomoże ocenić zdolność kredytową i przeprowadzi przez formalności w banku.
